「不妊治療って、結局いくらかかるの?」と不安になっていませんか。
治療が長引くほど、貯金がどこまで減るのか見えなくて、こわくなりますよね。
毎月の支払いを見るたびに、ため息が出てしまう人も多いのではないでしょうか。
- 体外受精にかかる費用
- 保険適用の回数を使い切った後の負担
- 減り続ける貯金
- 仕事と治療の両立

治療を続けたいけど、お金が続くか心配です。
私も同じ不安を抱えながら、5年間治療を続けてきました。
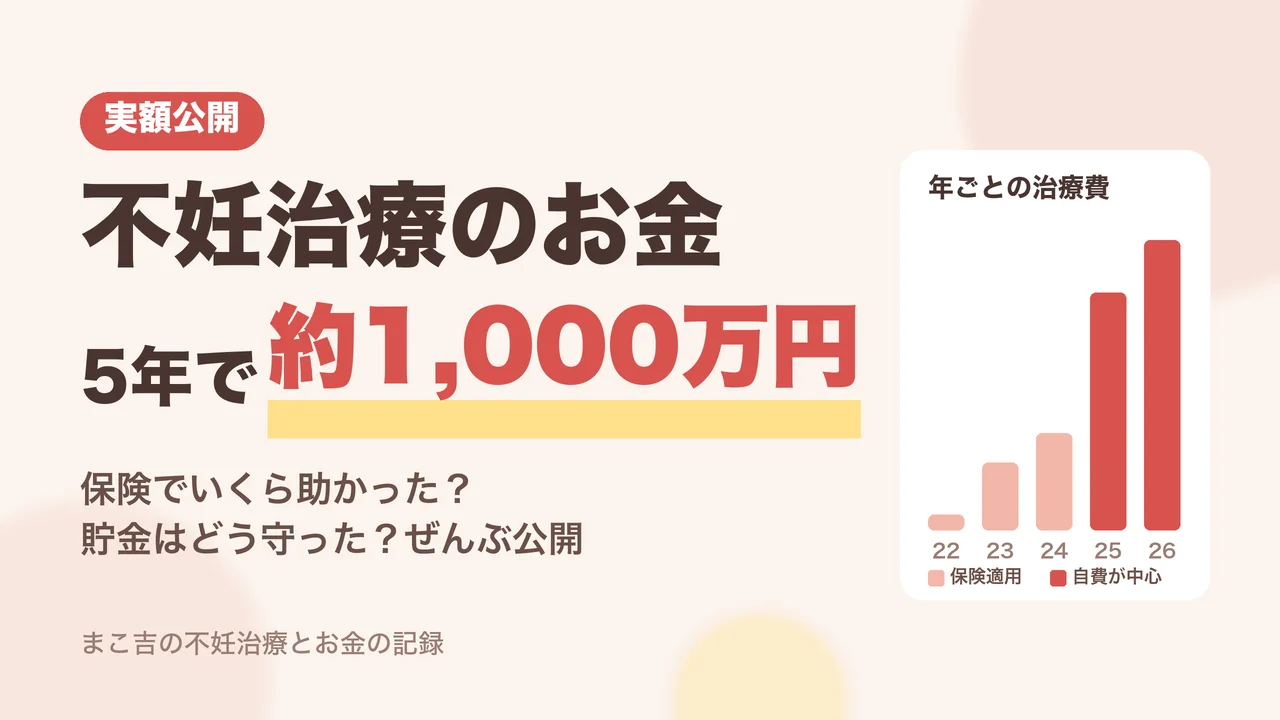
この記事では、5年間で約1,000万円かかった私の不妊治療のお金を、実際の金額で公開します。
保険適用で助かった金額や、治療中も年300万〜400万円を貯金できた家計の工夫もまとめました。
読み終わるころには治療費の見通しが立ち、「私も大丈夫かも」と思えるはずです。
不妊治療のお金の総額と内訳
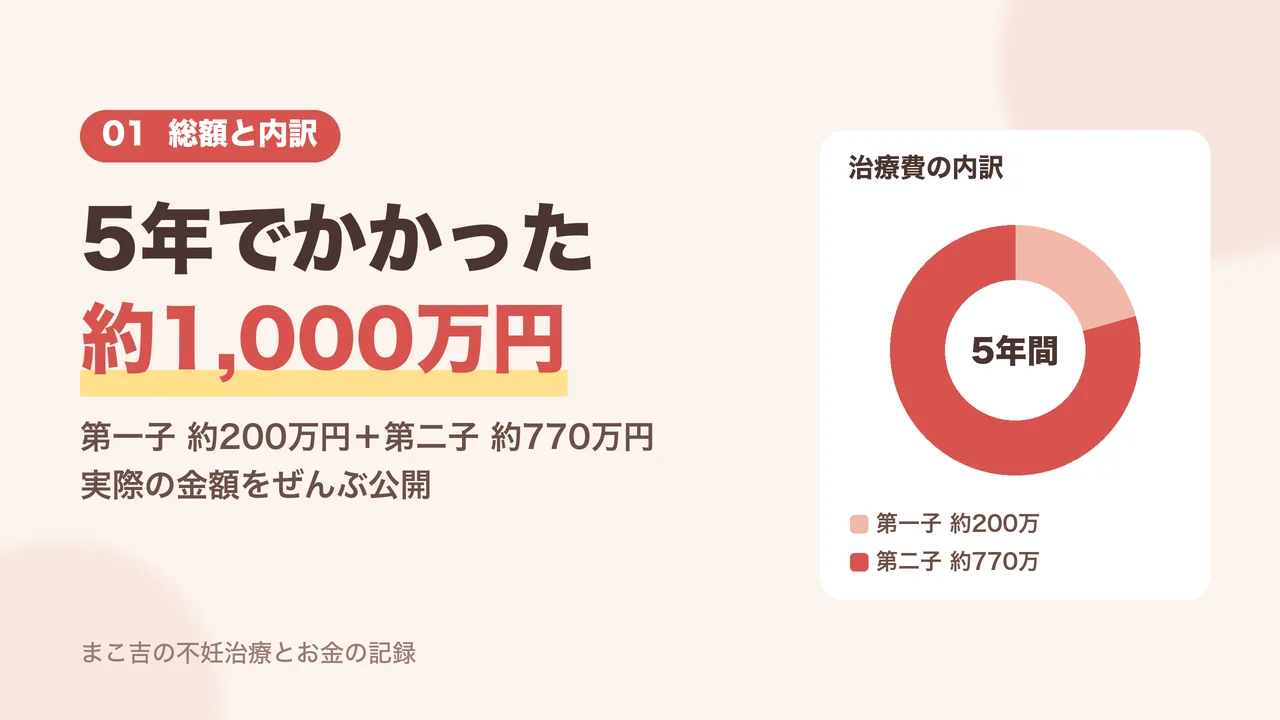
私が5年間の不妊治療に払ったお金は、総額で約1,000万円です。
第一子は保険適用前の約1年で約200万円、第二子は2022年11月からの約4年で約770万円かかりました。
2026年10月時点の金額なので、治療を続ける限り、まだ増えていきます。
- 第一子:約200万円(約1年)
- 第二子:約770万円(約4年)
- 合計:約1,000万円(約5年)
金額は、確定申告の医療費控除で申告した医療費などをもとにしています。
ここからは、それぞれの内訳を順番に見ていきましょう。
第一子の顕微授精にかかった約200万円
第一子の治療費は、国や自治体の助成金を差し引いて約200万円でした。
当時は不妊治療が保険適用になる前で、採卵も移植もすべて自費だったからです。
結婚して半年たっても授からず、クリニックで検査を受けたところ、夫の精液検査で男性不妊とわかりました。
- 治療期間:約1年
- 採卵:4回
- 移植:4回
- 治療法:顕微授精
タイミング法や人工授精は飛ばして、最初から顕微授精でのスタートです。
原因がはっきりしていたぶん、迷わず次の治療に進めました。
1年で約200万円は大きな金額ですが、第一子を授かれたことを思えば後悔はありません。
第二子の約4年でかかった約770万円
第二子の治療費は、2022年11月から2026年10月までの約4年で7,705,438円になりました。
移植まで進めない周期が多く、移植がない月はほぼ毎月採卵をしていたため、費用がかさんだのです。
移植は約7回ですが、採卵の回数は覚えていないほどです。
- 治療期間:2022年11月から約4年
- 移植:約7回
- 採卵:移植のない周期はほぼ毎月
- 2025年8月まで:保険適用の治療
- 2025年9月から:自費の治療
第一子のときと比べると、約4倍のお金がかかっている計算になります。
長く続けるほど費用は積み上がっていきます。
だからこそ、早めに治療費の見通しを立てておくことが大切です。
年ごとに見る治療費の推移
年ごとに見ると、自費の治療に切り替えた2025年から、負担が一気に増えたことがわかります。
| 年 | 治療費 | 主な出来事 |
|---|---|---|
| 2022年 | 167,950円 | 11月に治療開始 |
| 2023年 | 736,150円 | 保険適用の治療 |
| 2024年 | 1,055,416円 | 転勤で約3ヶ月お休み |
| 2025年 | 2,587,417円 | 9月から自費の治療 |
| 2026年(10月まで) | 3,158,505円 | 自費の治療 |
保険適用の治療だった2023年と2024年は、年に約74万〜106万円でした。
一方で、自費の治療が中心になってからは、年に250万円を超えています。
同じ治療でも、保険が使えるかどうかで負担はまったく違うのです。
保険適用で変わった不妊治療のお金
2022年4月から、体外受精や顕微授精などの不妊治療にも、公的医療保険が使えるようになりました。
私の第二子の治療は、ちょうど保険適用が始まった後のスタートです。
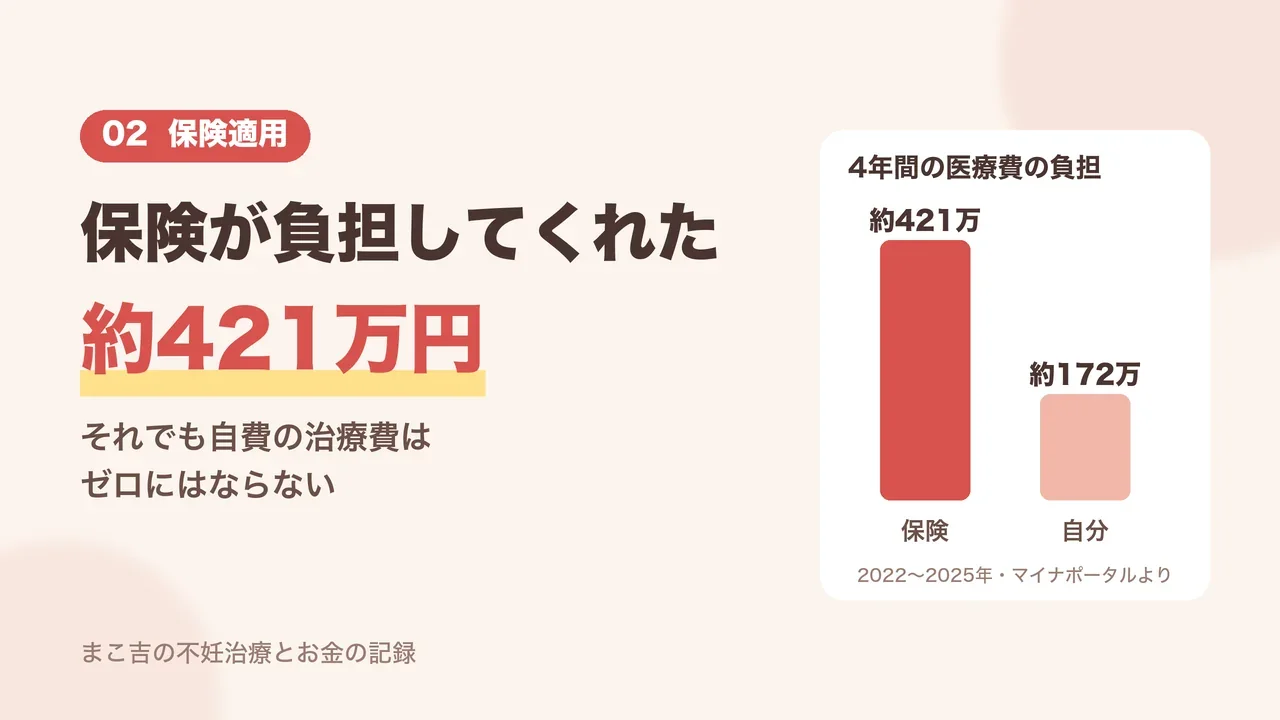
マイナポータルで確認すると、保険が負担してくれた金額は4年間で約421万円でした。
- 治療開始時の女性の年齢が43歳未満
- 40歳未満は1子ごとに移植6回まで
- 40歳以上43歳未満は1子ごとに移植3回まで
上は、保険適用で治療を受けるための主な条件です。
ここでは、保険でどれだけ助かったのか、それでも残った負担は何だったのかを紹介します。
保険が負担してくれた約421万円
保険のおかげで、約421万円もの治療費を払わずに済みました。
保険診療では、医療費のうち自分が払うのは原則3割で、残りは保険から支払われるからです。
| 年 | 自分の負担 | 保険の負担 |
|---|---|---|
| 2022年 | 140,367円 | 327,523円 |
| 2023年 | 589,191円 | 1,374,779円 |
| 2024年 | 563,208円 | 1,364,302円 |
| 2025年 | 427,763円 | 1,145,327円 |
| 合計 | 1,720,529円 | 4,211,931円 |
金額は、マイナポータルの「医療費通知情報」で確認しました。
自分の負担分も合わせた医療費の全額は、4年で約593万円です。
もし保険適用がなかったら、この全額を自分で払っていたことになります。
保険適用中でも残る自費の治療費
保険適用の治療を受けていても、自費で払うお金はゼロにはなりません。
保険が使えない検査や先進医療などを組み合わせると、その部分は全額自己負担になるからです。
支払った医療費から保険分の自己負担を引くと、保険適用の時期でも次のくらいを自費で払っていました。
- 2022年(2ヶ月分):約3万円
- 2023年:約15万円
- 2024年:約49万円
年を追うごとに、自費の部分が大きくなっていったことがわかります。
保険適用だから安心と思わず、自費の分も予算に入れておくのがおすすめです。
クリニックで治療計画を聞くときに、保険と自費の内訳も確認しておきましょう。
自費に切り替えた後の年間250万円超の負担
2025年9月に保険適用の回数を使い切り、自費の治療へ切り替えてから、治療費は年250万円を超えるようになりました。
自費の治療では、保険が負担してくれていた分も含めて、すべて自分で払うことになるためです。
2026年は10月までで、すでに3,158,505円かかっています。
- 2025年:2,587,417円
- 2026年(10月まで):3,158,505円
- 2026年10月の1ヶ月分:520,136円
1ヶ月で50万円を超える月もあります。
それでも治療を続けられているのは、40歳までと期限を決めて、それまでのお金を準備してきたからです。
自費の治療を考えている人は、1ヶ月あたりの費用を先に計算しておくと安心できます。
不妊治療のお金の負担を減らす制度
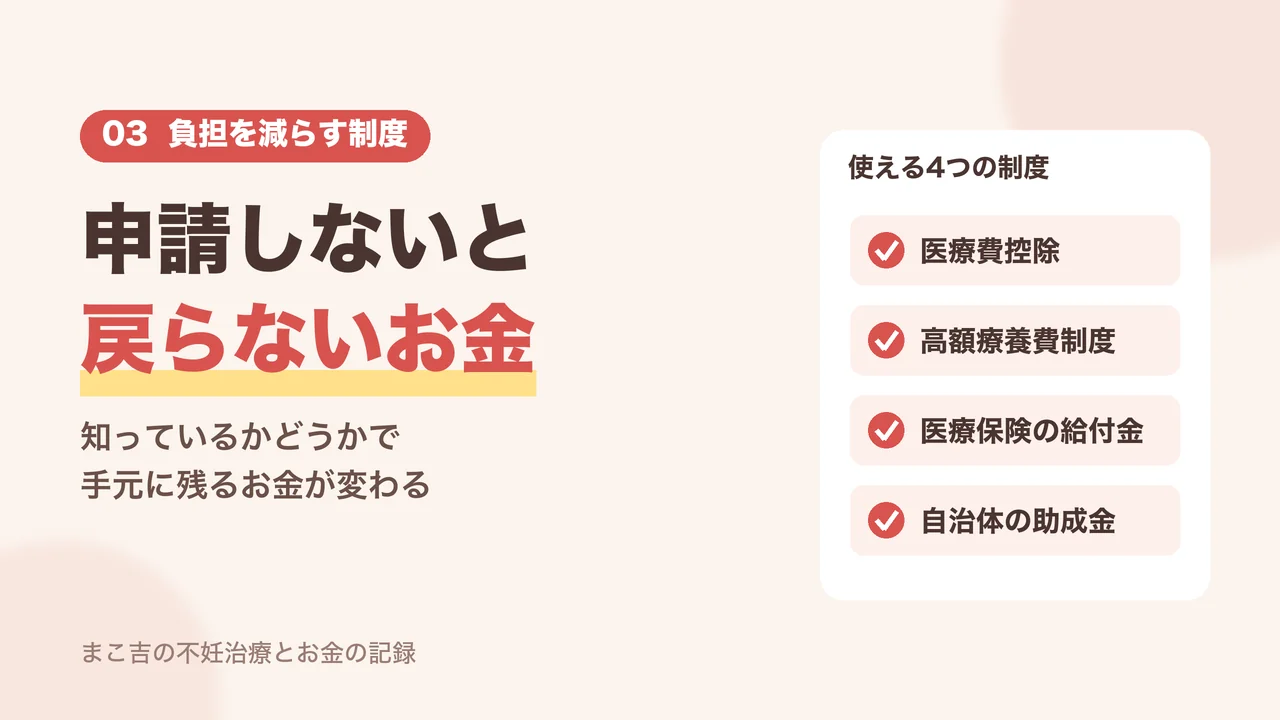
治療費の負担は、国や自治体の制度、民間の医療保険を使うことで軽くできます。
ただし、どれも自分で申請しないとお金は戻ってきません。
知っているかどうかで、手元に残るお金が変わります。
- 医療費控除
- 高額療養費制度
- 民間の医療保険の給付金
- 自治体の助成金
それぞれの仕組みと使い方を、私の実際の金額も交えて見ていきましょう。
医療費控除で戻ってきた還付金
医療費控除を申請すると、払いすぎた税金が戻ってきます。
1年間に払った医療費が10万円を超えると、超えた分を所得から差し引けるからです(所得が200万円未満の人は所得の5%を超えた分、上限は200万円)。
不妊治療の費用は対象で、通院に使った電車やバスの交通費も入れられます。
| 年 | 申告した医療費 | 戻ってきた税金 |
|---|---|---|
| 2022年 | 167,950円 | 5,355円 |
| 2023年 | 736,150円 | 122,657円 |
| 2024年 | 1,055,416円 | 73,861円 |
| 2025年 | 2,587,417円 | 221,589円 |
戻ってくる金額は、所得税率や、同じ年に申請したほかの控除によって変わります。
タクシー代(一部を除く)や自家用車のガソリン代は対象にならないので注意してください。
領収書は1年分まとめて保管し、確定申告で忘れずに申請しましょう。
高額療養費制度の自己負担の上限
保険適用の治療なら、高額療養費制度で1ヶ月の自己負担に上限が設けられています。
上限を超えて払った分は、申請すればあとから払い戻されるからです。
上限額は年収によって決まり、2026年8月からは年収約370万〜770万円の人で「85,800円+(医療費−286,000円)×1%」になりました。
- 対象は保険適用の治療のみ
- 自費の治療と先進医療は対象外
- 年収約370万〜770万円の年間上限は53万円(2026年8月から)
- マイナ保険証なら窓口の支払いが上限まで
採卵と移植が同じ月に重なると、保険適用でも支払いが大きくなりがちです。
加入している健康保険によっては、さらに上乗せの給付(付加給付)を受けられることもあります。
勤務先の健康保険組合のホームページで、一度確認してみてください。
医療保険の給付金と自治体の助成金
民間の医療保険に入っているなら、採卵や移植で給付金が出る可能性があります。
保険適用になった採卵や胚移植を、手術給付金の対象としている保険会社があるからです。
- 手術給付金の特約の有無
- 体外受精や顕微授精の扱い
- 給付の対象になる日付
請求する前に、上の3つを保険会社に確認しておくと安心です。
また、自治体によっては、先進医療の費用を助成してくれるところもあります。
たとえば東京都の場合、区の案内によると次のとおりです。
- 助成の対象:先進医療の費用
- 助成額:費用の7割
- 上限:1回15万円
私も第一子のときは、国や自治体の不妊治療の助成金を受け取り、治療費の負担を減らせました。
お住まいの市区町村のホームページで「不妊治療 助成」と検索してみましょう。
不妊治療中に貯金を守る家計管理
不妊治療をしながらでも、私たち夫婦は年300万〜400万円を貯金できていました。
夫婦ともにフルタイムで働き、平均以上の収入があったことは大きな理由です。
ただ、それだけでなく、治療費の予算の決め方やお金の流れを工夫してきました。
- 結婚から約8年続けている家計簿
- 1つの口座にまとめた夫婦の給与
- 40歳までと決めた治療の期限
ここでは、治療費と貯金を両立するために、実際にしてきたことを紹介します。
治療費の予算と上限の決め方
治療費の予算は、金額ではなく「いつまで続けるか」で決めるのがおすすめです。
期限を決めると、それまでにかかるお金の総額が見えて、迷わず治療に向き合えるからです。
私は38歳のときに、不妊治療は40歳までと決めました。
- ちょうどいい区切りの年齢
- 新NISA(夫婦で3,600万円)を満額埋める目処
上の2つが、40歳までと決めた理由です。
毎月のように採卵をして、営業の仕事でストレスも多く、心身ともに追いつめられていたことも決断のきっかけになりました。
期限を決めたおかげで、それまではお金に糸目をつけずに治療費を払うと割り切れています。
夫婦の貯金と自分の貯金の分け方
夫婦のお金は、給与を1つの口座にまとめて、残りを治療費と貯金にあてる方法に変えました。
お金の流れが1本になると、毎月いくら残り、治療にいくら使えるかがすぐにわかるからです。
結婚したころは夫婦で折半していて、財布は別々でした。
- 結婚から第一子まで:折半で財布は別
- 第一子の誕生後:夫婦の給与を1つの口座に
- 残ったお金:不妊治療と貯金
一方で、自分の貯金は、夫婦の家計とは別に管理しています。
2016年ごろに約500万円だった自分の貯金は、今では約3,000万円になりました。
おしゃれや高級なものに興味がなくインドア派なので、いつの間にか貯まっていたというのが本音です。
新NISAで治療費以外のお金を育てる工夫
治療費を払いながらでも、すぐに使わないお金は投資に回して育てています。
現金のまま置いておくより、時間をかけて増やせる可能性があるからです。
投資を始めたのは2018年で、新NISAが始まるまでは旧NISAで毎年120万円を投資していました。
- 自分の貯金の約95%が投資
- 投資信託(S&P500)と日本の個別株が半分ずつ
- 年間の配当は税引後で約36万円
- 夫婦の新NISAはオルカンのみで3,600万円を5年で
新NISAを満額埋めれば、教育資金や老後の費用はまかなえると考えています。
これは私の場合の例で、特定の商品をすすめるものではありません。
投資にはお金が減るリスクもあるので、治療費や生活費とは分けて、余裕のあるお金で始めましょう。
不妊治療と仕事とお金の決断
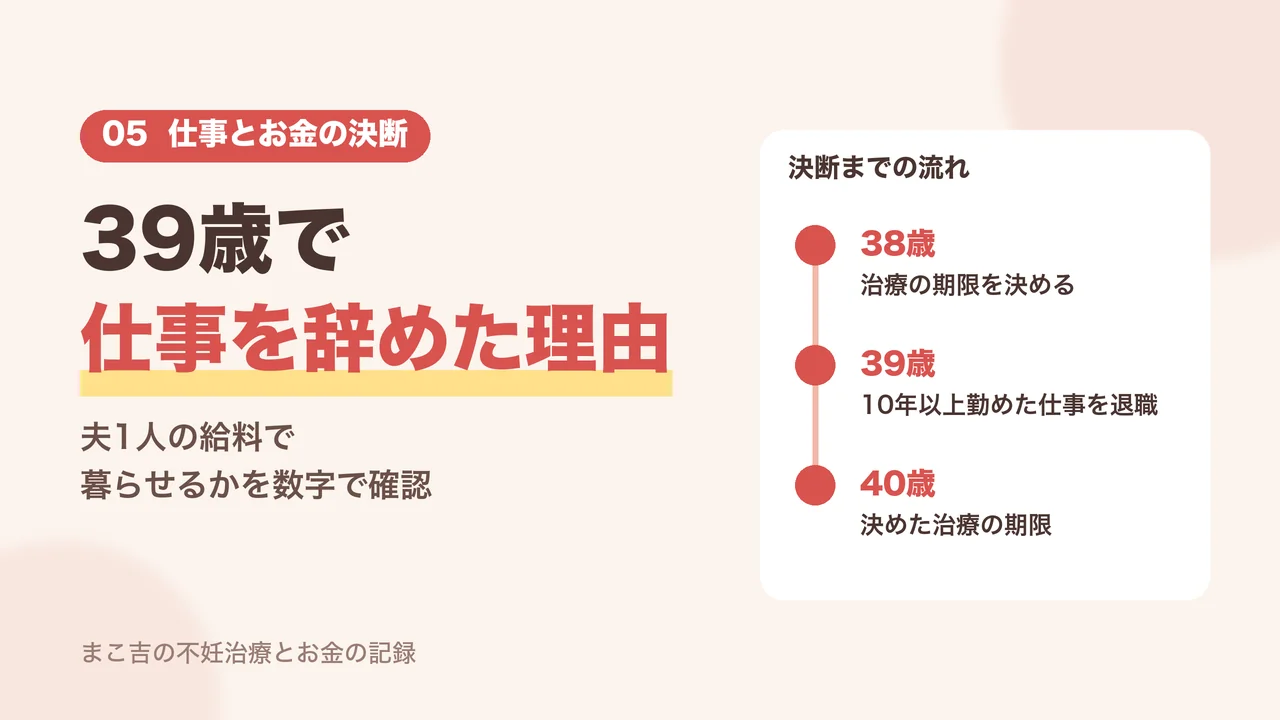
私は39歳で、10年以上勤めた医療系の営業の仕事を辞めて、不妊治療に専念することにしました。
仕事を辞めるかどうかは、お金だけでなく、治療やこれからの暮らしにも関わる大きな決断です。
だからこそ、辞めても暮らしていけるかを家計の数字で確かめてから決めました。
- 退職:39歳(2026年4月)
- 前職:医療系の営業(10年以上)
- 理由:不妊治療への専念
同じように悩んでいる人の参考になるよう、決断までの流れを紹介します。
治療に専念するための退職
退職を決めた一番の理由は、仕事と治療の両立が心身ともに限界だったからです。
毎月のように採卵があり、仕事は営業でストレスが多く、帰宅も遅い毎日でした。
- ほぼ毎月の採卵
- ストレスの多い営業職
- 遅い帰宅時間
両立を続けるうちに、心身ともに追いつめられていきました。
40歳までの限られた時間を治療に使うために、仕事を辞める道を選んだのです。
仕事と治療の両立に悩んでいる人は、まず今の働き方でどこまで続けられるかを考えてみてください。
退職前に確かめた家計の見通し
退職する前には、夫1人の給料で暮らしていけるかを確かめました。
収入が1人分になっても、生活と治療を続けられることが退職の条件だったからです。
確かめたのは、主に次の3つです。
- 新NISA(夫婦で3,600万円)を満額埋める目処
- 不妊治療が終わる時期(40歳)
- 夫1人の給料での生活費
新NISAを満額埋められるころには、不妊治療も終わっています。
そのあとは夫1人の給料で暮らしていけると判断できたので、退職を決めました。
辞める前に、1人分の収入で毎月いくら残るかを計算しておくと安心です。
夫婦で話し合った治療の続け方
治療の続け方は、夫婦で話し合って「40歳まで」と期限を共有しました。
期限が決まっていると、お金の使い方も仕事のことも、2人で同じ方向を向いて考えられるからです。
期限を言い出したのは私で、夫は40歳以降も可能性があると考えていたため、少し不満そうでした。
- 治療を続ける期限
- 期限までの治療費の考え方
- 期限を決めた理由
最終的には、夫も納得してくれました。
期限を決めておくと、治療費の総額も見通しやすくなります。
夫婦で話しにくいテーマですが、お金と期限はセットで話し合っておくのがおすすめです。
不妊治療のお金のよくある質問
不妊治療のお金について、よく検索されている疑問にまとめて答えます。
私自身の体験も、あわせて紹介しますね。
制度の数字は2026年10月時点の情報なので、最新の内容は必ず公式の情報で確認してください。
体外受精1回あたりの費用の目安
保険適用前の調査では、体外受精が1回約38万円、顕微授精が約43万円でした(厚生労働省、2017年度)。
保険適用の治療なら自己負担は原則3割になるため、これより大きく下がります。
ただし、先進医療などの自費の治療を組み合わせると、そのぶん高くなる点に注意が必要です。
保険適用の回数を使い切った後の費用
保険適用の回数を使い切ると、その後の治療は全額自己負担の自費診療になります。
保険で受けられる移植は、治療開始時に40歳未満なら1子ごとに6回、40歳以上43歳未満なら3回までです。
私は保険適用の回数を使い切ったため2025年9月から自費の治療になり、2026年は10月までで約316万円かかっています。
医療費控除の対象になる費用の範囲
不妊治療の費用は、保険適用でも自費でも医療費控除の対象です。
通院のための電車やバスの交通費も含めて大丈夫です。
一方で、タクシー代(一部を除く)や自家用車のガソリン代、駐車場代は対象外となります。
医療保険の給付金が出る治療
保険適用になった採卵や胚移植は、手術給付金の対象になることがあります。
ただし、体外受精や顕微授精、胚の凍結などの扱いは、保険会社によって違うことも少なくありません。
請求する前に、契約している保険会社に対象になるか問い合わせましょう。
夫婦で治療費を分ける方法
分け方に正解はありませんが、夫婦の収入を1つにまとめて、そこから払う方法なら、どちらが払うかで悩まずに済みます。
私たちも結婚当初は折半でしたが、第一子が生まれてからは給与を1つの口座にまとめています。
医療費控除は家族の分をまとめて申請できるので、所得税率の高い人が申請すると、戻ってくる税金が多くなりやすいです。
不妊治療をやめる時期の決め方
やめる時期は、年齢やお金、心と体の状態をもとに夫婦で話し合って決めることが大切です。
私は区切りの年齢であることと、新NISAの目処が立ったことから、40歳までと決めました。
いつまでが正解ということはないので、主治医にも相談しながら決めてください。
不妊治療のお金のまとめ
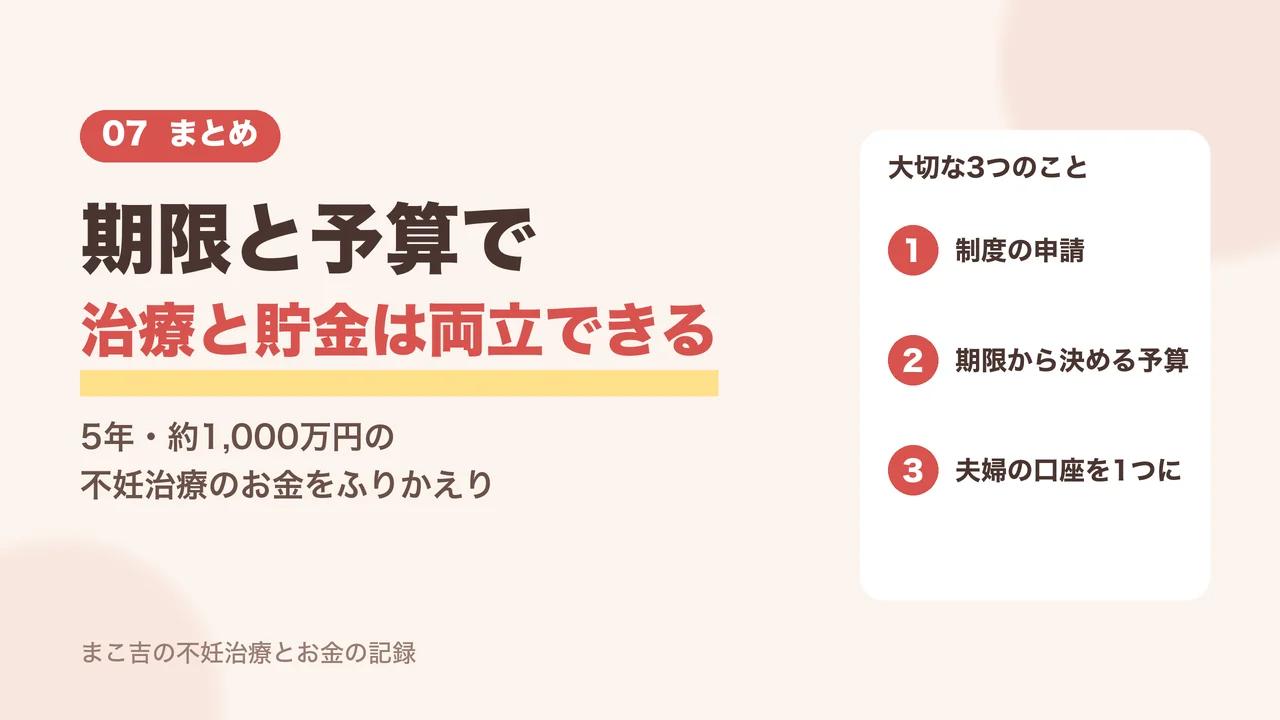
私の不妊治療のお金は、5年間で約1,000万円でした。
金額だけ見ると大きいですが、制度を使い、期限と予算を決めれば、治療と貯金は両立できます。
- 5年間の治療費は約1,000万円
- 保険が負担してくれた約421万円
- 自費になると年250万円超
- 医療費控除と高額療養費の申請
- 期限から決める治療費の予算
- 給与を1つの口座にまとめる家計管理
まずは、今年払った医療費をマイナポータルや領収書で確認してみてください。
金額が見えるだけで、漠然とした不安は「どう準備するか」という具体的な行動に変わります。
- 今年の医療費の確認
- 加入している医療保険の確認
- 夫婦での治療の期限の話し合い
お金の不安が大きいときは、家計や保険のことをお金の専門家に無料で相談するのも一つの方法です。
治療を続けるあなたが、お金の心配を少しでも減らせるよう、これからも実際の数字で発信していきます。
コメント