不妊治療を始めたいけれど、貯金がいくらあれば足りるのか不安になっていませんか。
体外受精は1回で数十万円かかることもあり、貯金がどこまで減るのか心配になりますよね。
治療がいつ終わるかわからないからこそ、お金の見通しが立たずに一歩を踏み出せない人も多いと思います。
- 貯金がいくらあれば始められるか
- 貯金がどこまで減るか
- 治療費をどこから払うか
- いつまで続けられるか

貯金が少ないけど、不妊治療を始めても大丈夫かな

私も夫婦の共有の貯金が約150万円のころに治療を始めました
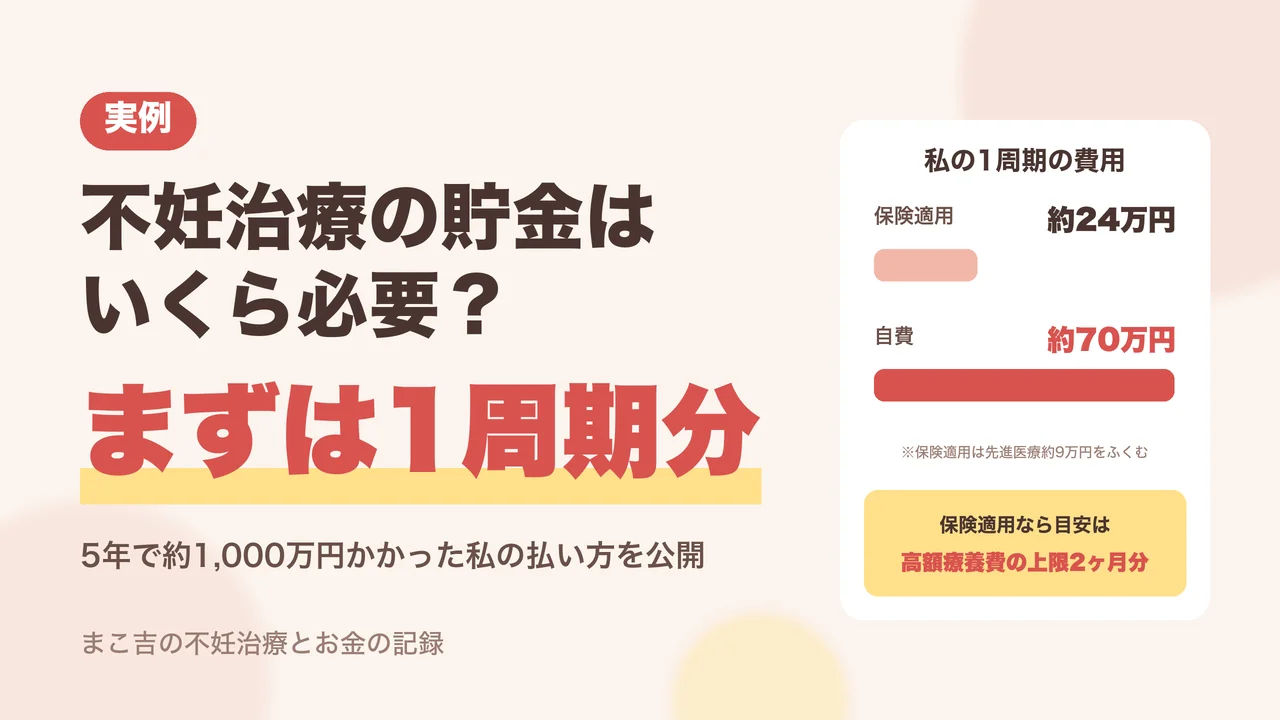
この記事では不妊治療に5年で約1,000万円かかった私が、治療を始めたときの貯金と、治療費をどこから払ってきたかを紹介します。
結論から言うと、私の考えは「まずは1周期分のお金があれば始めてほしい」です。
読み終わるころには、自分の家計でいくら準備すればよいかの目安が見えてくるはずです。
不妊治療の貯金はまず1周期分
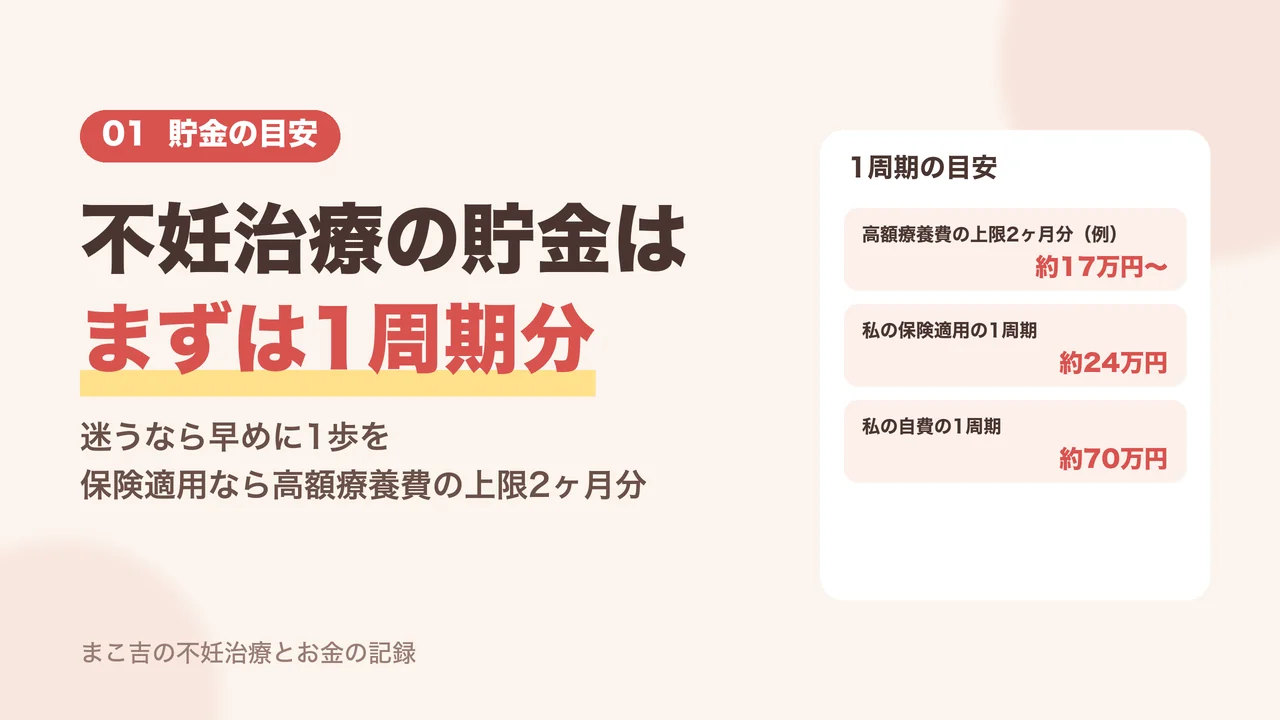
不妊治療の貯金はいくら必要かと聞かれたら、私は「まずは1周期分」と答えます。
1周期とは採卵から移植までのひと通りの治療のことです。
5年間治療を続けてきた今だからこそ、迷っている人にはこの金額で一歩を踏み出してほしいと思っています。
- 保険適用の1周期:私は約24万円(先進医療をふくむ)
- 自費の1周期:私は約70万円
- 保険適用の目安:高額療養費の上限の2ヶ月分
1周期分をすすめる理由と、具体的な金額の目安を紹介します。
まず1周期分をすすめる理由
1周期分をすすめるのは、不妊治療は年齢との戦いでもあると感じているからです。
貯金が十分にたまるのを待っているあいだにも、年齢は重なっていきます。
まずは1周期やってみて、次の費用はそのあとで考えても遅くはありません。
迷っている時間があるなら、早めに1歩を踏み出してほしいです
保険適用の1周期分の目安
保険適用の治療なら、高額療養費の上限の2ヶ月分がひとつの目安です。
採卵と移植は別の月になることが多く、1周期がおよそ2ヶ月にまたがるからです。
上限は年収で決まり、年収約370万〜770万円の人なら1ヶ月約8.6万円が上限の目安になります(2026年8月から)。
| 項目 | 金額の目安 |
|---|---|
| 高額療養費の上限(1ヶ月) | 約8.6万円〜 |
| 上限の2ヶ月分 | 約17万円〜 |
| 私の保険適用の1周期 | 約24万円(先進医療約9万円をふくむ) |
※ 年収約370万〜770万円の場合の例です。上限は加入している健康保険と年収によって変わります。
自費の1周期分の目安
私の自費の1周期は採卵が約52万円、移植が約17万円で、合計約70万円でした。
保険の回数を使い切ったあとや、治療を始めるときに43歳以上の場合は自費の治療になります。
自費は高額療養費の対象外なので、保険適用のときの約3倍のお金を考えておく必要があるでしょう(こちらの記事)。
高額療養費の対象外の先進医療
保険適用の治療と一緒に受ける先進医療は、高額療養費の対象外です。
私は4つの先進医療をつけていて、1周期で約9万円かかりました。
つける予定ならその分も上乗せして準備しておくと安心です(先進医療ごとの費用はこちらの記事で紹介しています)。
不妊治療に5年でかかったお金
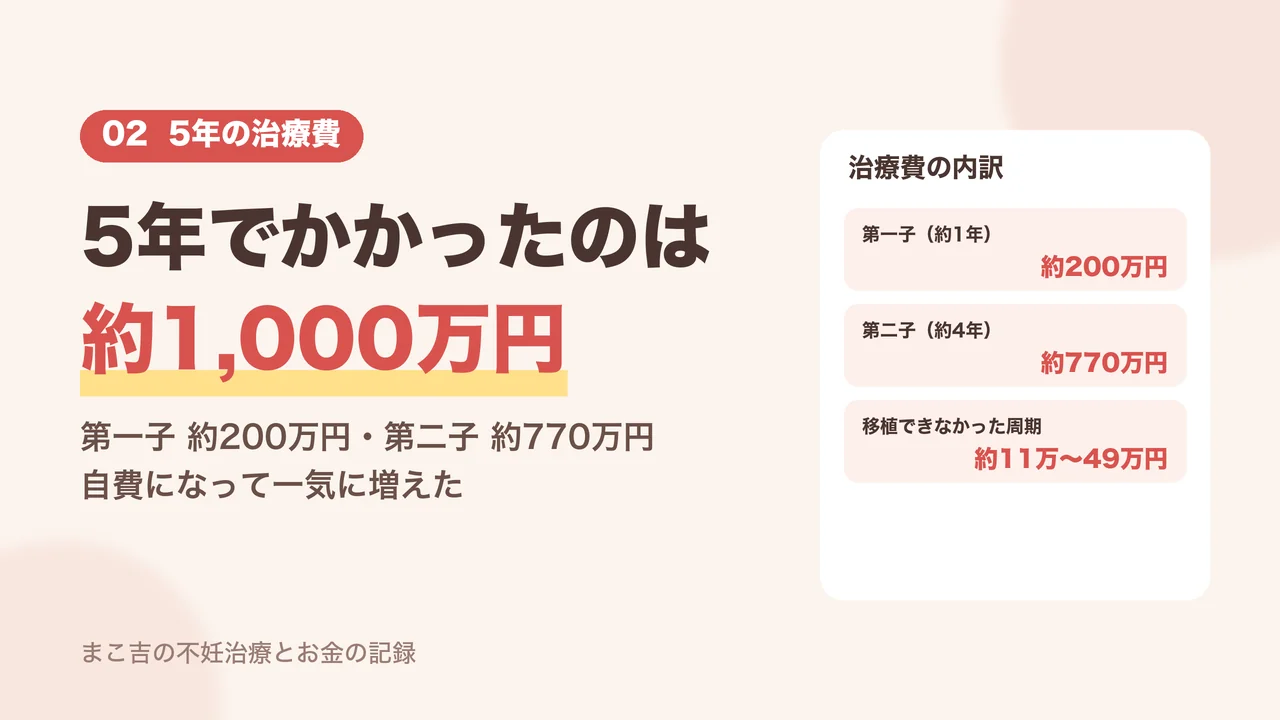
私が不妊治療に使ったお金は、5年で約1,000万円です。
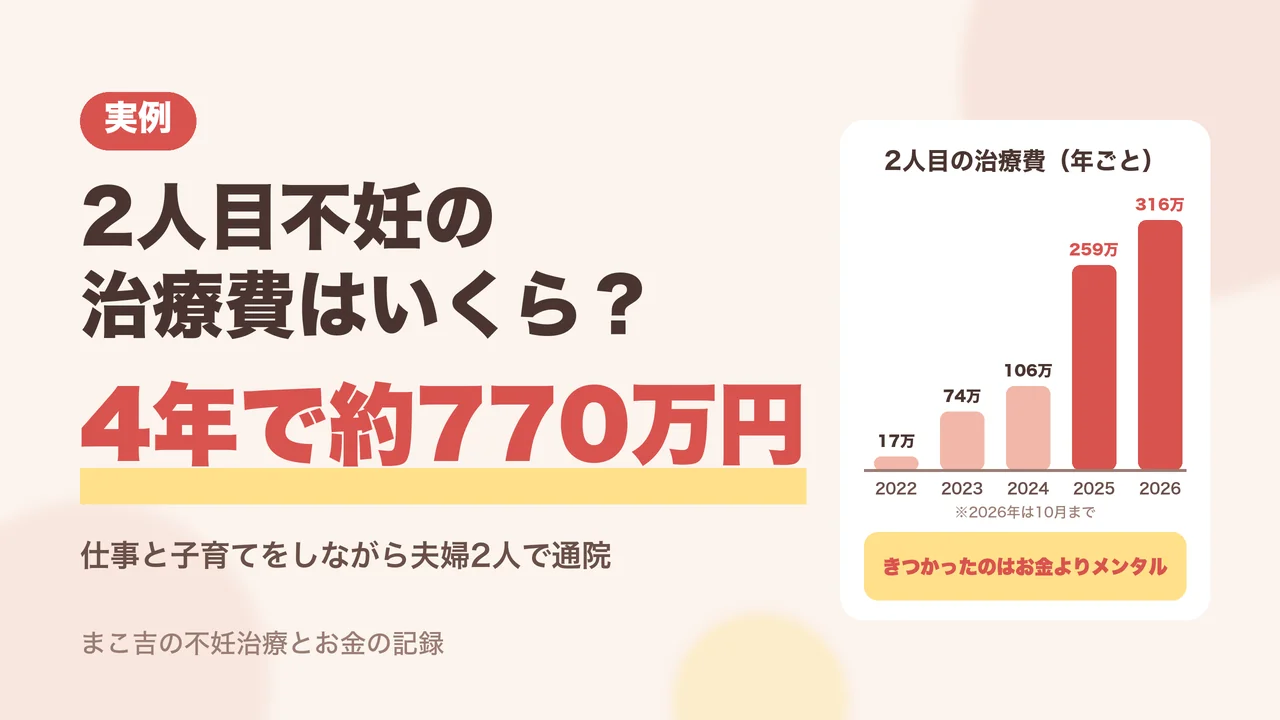
第一子は保険適用の前の約1年で約200万円、第二子は約4年で約770万円かかりました。
1周期分から始めた治療も、続けるうちにここまで積み重なっています。
- 5年の合計:約1,000万円
- 第一子:約200万円(約1年)
- 第二子:約770万円(約4年)
1周期分のお金で始めても、長く続くと総額がふくらむことは知っておいてほしいと思います。
5年で約1,000万円の治療費
5年間の治療費は合計で約1,000万円になりました。
第一子の約200万円は、国や自治体の助成金を差し引いた金額です。
年ごとの金額と内訳は、こちらの記事で公開しています。
年ごとに増えた治療費
第二子の治療費は自費になった2025年から一気に増えました。
| 年 | 治療費 | 主な出来事 |
|---|---|---|
| 2022年 | 約17万円 | 11月に治療開始 |
| 2023年 | 約74万円 | 保険適用の治療 |
| 2024年 | 約106万円 | 転勤で約3ヶ月お休み |
| 2025年 | 約259万円 | 9月から自費の治療 |
| 2026年 | 約316万円 | 10月まで。6月に転院 |
2026年は10月までで約316万円なので、1ヶ月に平均30万円ほどかかっている計算です。
移植できなかった周期の費用
治療費がかさんだのは、移植まで進めない周期が多かったからです。
| 移植できなかった理由 | 保険適用 | 自費 |
|---|---|---|
| 卵が取れなかった | ― | 約11万円 |
| 胚盤胞まで育たなかった | 約14万円 | 約49万円 |
移植できなくても採卵の費用はかかるので、1周期分で終わらないこともあります(明細はこちらの記事にまとめています)。
治療を始めたときの共有の貯金
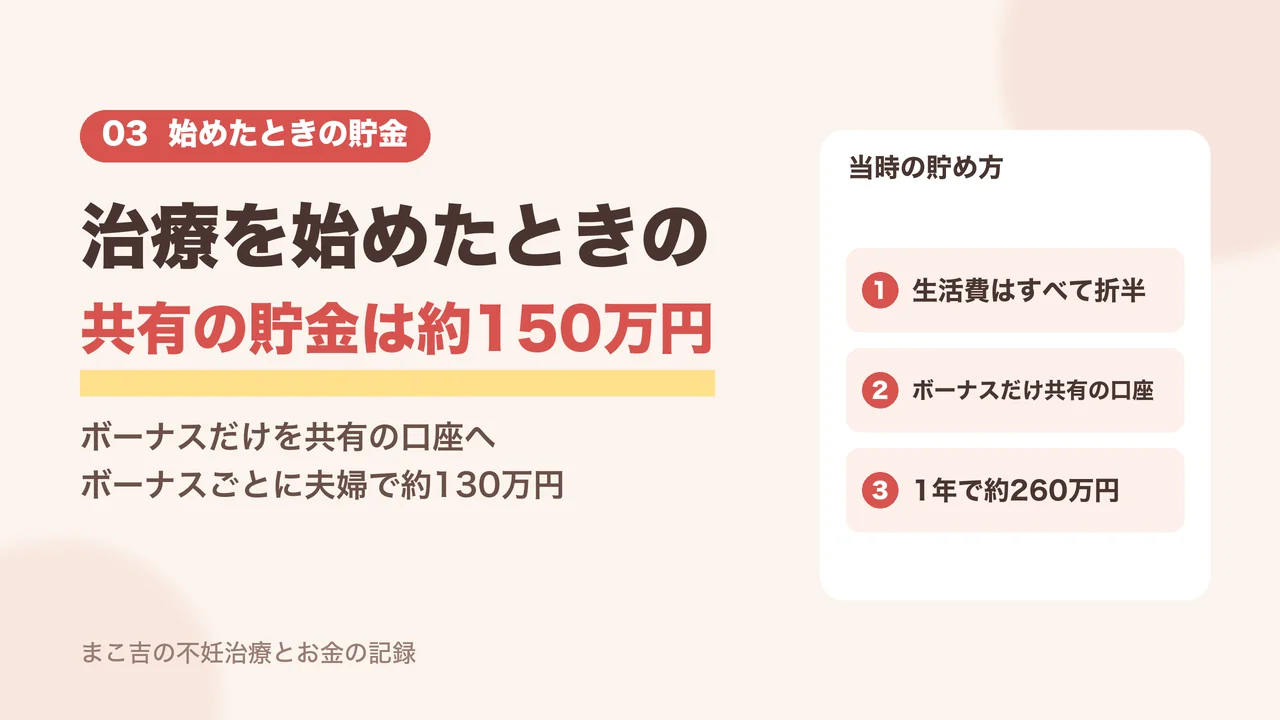
不妊治療を始めたとき、私たち夫婦の共有の貯金は約150万円でした。
結婚してから第一子が生まれるまでは財布が別で、共有の貯金にしていたのはボーナスだけです。
今振り返ると、決して多くはない共有の貯金からのスタートでした。
- 2018年5月:結婚
- 2019年1月:初めてクリニックへ
- 2019年4月:初めての採卵
- 共有の貯金:約150万円
当時の貯め方を紹介します。
ボーナスだけを入れた共有の貯金
結婚したあとも生活費はすべて折半で財布は別々でした。
毎月の給料はそれぞれが管理し、ボーナスだけを共有の口座に入れていたのです。
夫婦のお金の分け方は、こちらの記事でくわしく書いています。
初めての採卵のときの約150万円
2019年4月の初めての採卵のとき、共有の口座の残高は約150万円でした。
当時は保険適用の前で、顕微授精の費用はすべて自費です。
共有の貯金だけを見ると、第一子の治療費の約200万円には届かない金額でした。
ボーナスごとに約130万円の積み立て
共有の口座にはボーナスのたびに夫婦で約130万円を入れていました。
半年に1回なので、1年では約260万円になります。
治療費で減っても、半年ごとに補われる形です。
5年間の治療費の払い方
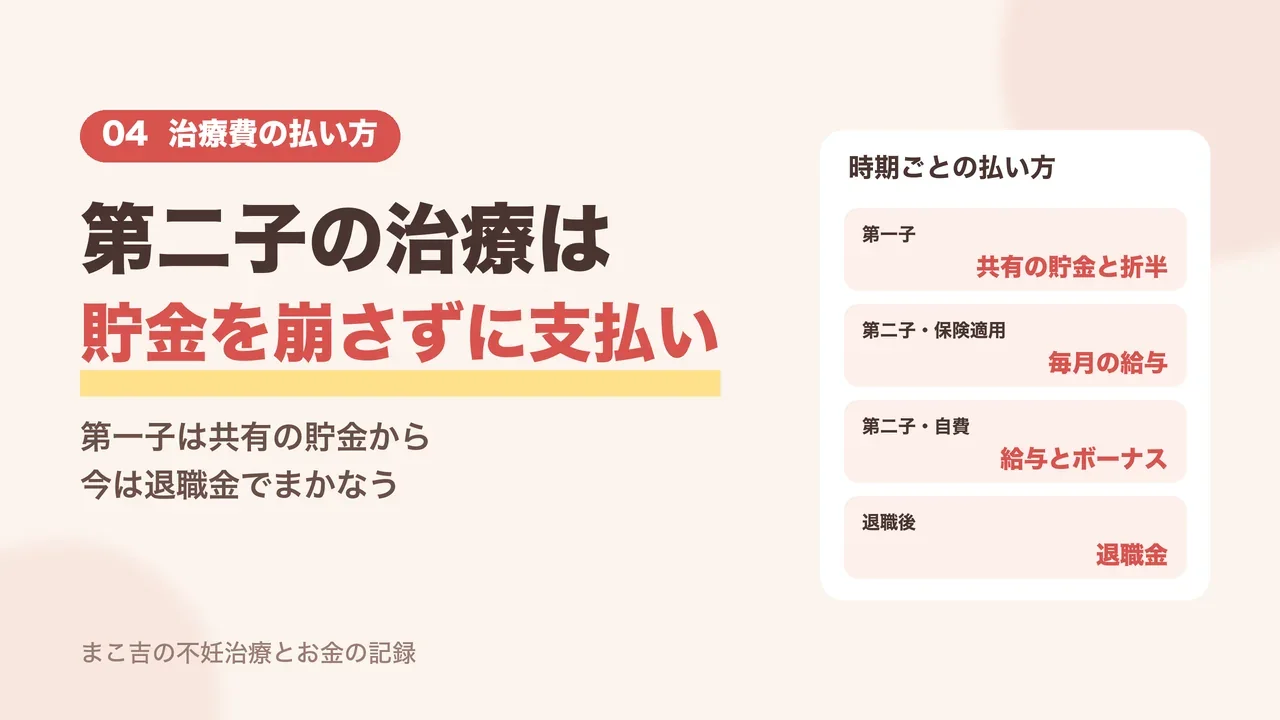
5年間の治療費をどこから払ってきたかを時期ごとにまとめました。
第一子のときは貯金を取り崩しましたが、第二子の治療では貯金を崩さずに払えています。
時期によって払い方は大きく変わってきました。
| 時期 | 払い方 |
|---|---|
| 第一子(2019年〜) | 大きな費用は共有の貯金、細かい費用は折半 |
| 第二子・保険適用(2022年11月〜) | 毎月の給与 |
| 第二子・自費(2025年9月〜) | 毎月の給与とボーナス |
| 退職後(2026年4月〜) | 退職金 |
それぞれの時期をくわしく紹介します。
共有の貯金で払った第一子の治療
第一子の治療では採卵や移植のような大きな費用を共有の貯金から払っていました。
細かい日々の治療代は、レシートを集計して夫婦で折半です。
財布が別だったので、大きな費用と小さな費用で払い方を分けていました。
個人の貯金から100万円ずつの補充
治療を続けるうちに、共有の貯金が足りなくなりました。
そこで、夫婦それぞれの個人の貯金から100万円ずつを共有の口座に補充しています。
お互いにある程度の貯金があるとわかっていたので、不安はありませんでした。
共有の貯金がなくなっても、慌てることはありませんでした
給与とボーナスで払った第二子の治療
第一子が生まれてからは、夫婦の給与をすべて1つの口座にまとめました。
保険適用のころは毎月の給与で、2025年9月に自費になってからは給与とボーナスで治療費を払えています。
治療をしながらでも、年に300万〜400万円を貯金できていました。
退職金で払う40歳までの治療
2026年4月に仕事を辞めてからは、退職金で治療費を払っています。
40歳まで治療を続けても、退職金と夫のボーナスでまかなえる見通しです。
貯金は崩さない予定で、仕事を辞める前に確かめたお金のことはこちらの記事に書いています。
お金より時間を選んだ理由
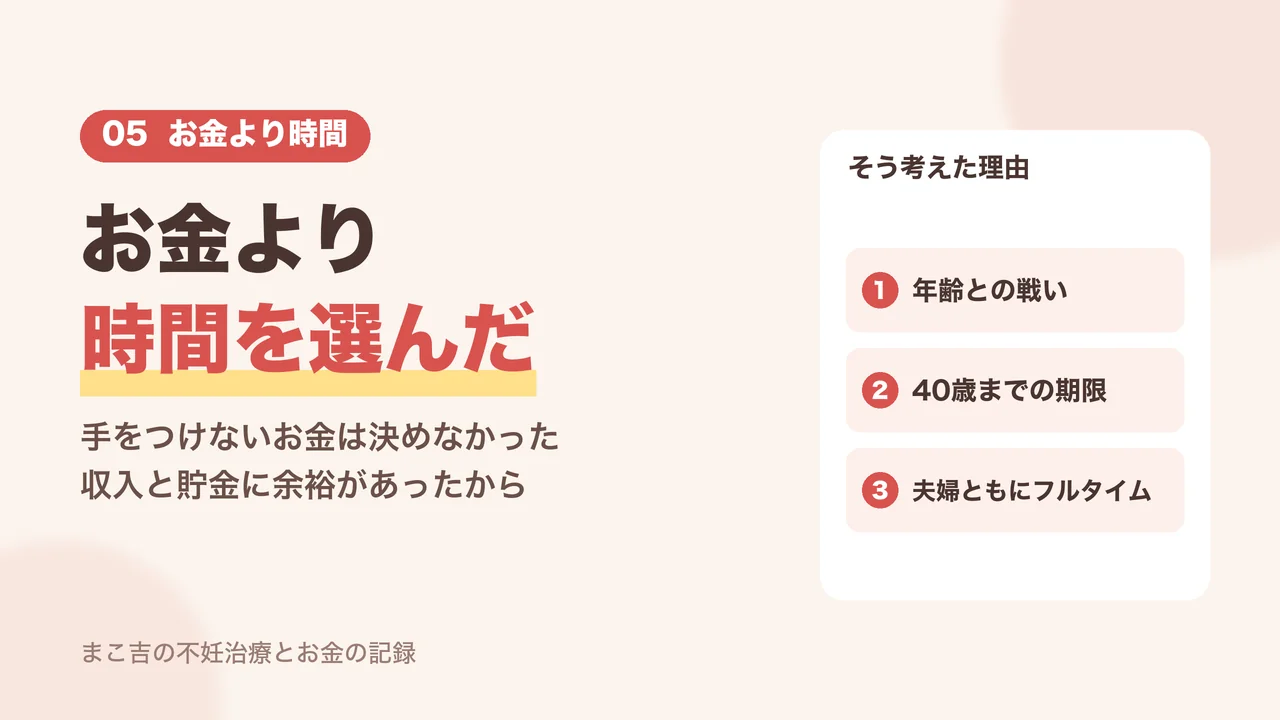
私は治療費とは別に「このお金には手をつけない」という線を決めていませんでした。
それはお金より時間の方が大切だと考えていたからです。
ただし、これは我が家の収入と貯金に余裕があったからできたことでもあります。
- 手をつけないお金:決めなかった
- 優先したこと:治療の時間
- できた理由:収入と貯金の余裕
そう考えた理由を我が家の条件とあわせて紹介します。
決めなかった手をつけないお金
生活防衛資金のような、手をつけないお金の線は決めていません。
「お金より時間の方が大切なので、迷わずに突き進みました」というのが正直な気持ちです。
収入や貯金の状況は家庭によって違うので、心配な人は生活費の数ヶ月分を残しておくなど、自分の家計に合わせて決めてください。
年齢との戦いという考え方
時間を優先したのは年齢を重ねるほど治療に使える時間が限られていくと感じていたからです。
38歳のときには、治療は40歳までと期限を決めました。
期限を決めた理由はこちらの記事で書いています。
自費になったときの貯金の余裕
2025年9月に自費の治療になったときには、治療費で貯金が底をつく心配はないくらいの蓄えがありました。
第一子が生まれてから、給与をまとめて毎年コツコツ貯めてきたおかげです。
自費に切り替えたときの費用と決断は、こちらの記事にまとめています。
夫婦ともにフルタイムだった収入
迷わずに進めたのは夫婦2人とも健康で、フルタイムで働けていたことが大きかったと思います。
安定した会社で共働きを続けられたことが、治療費を払える土台になりました。
収入が限られる場合は、無理のない範囲で期限や予算を決めることも大切です。
貯金の不安よりつらかったこと
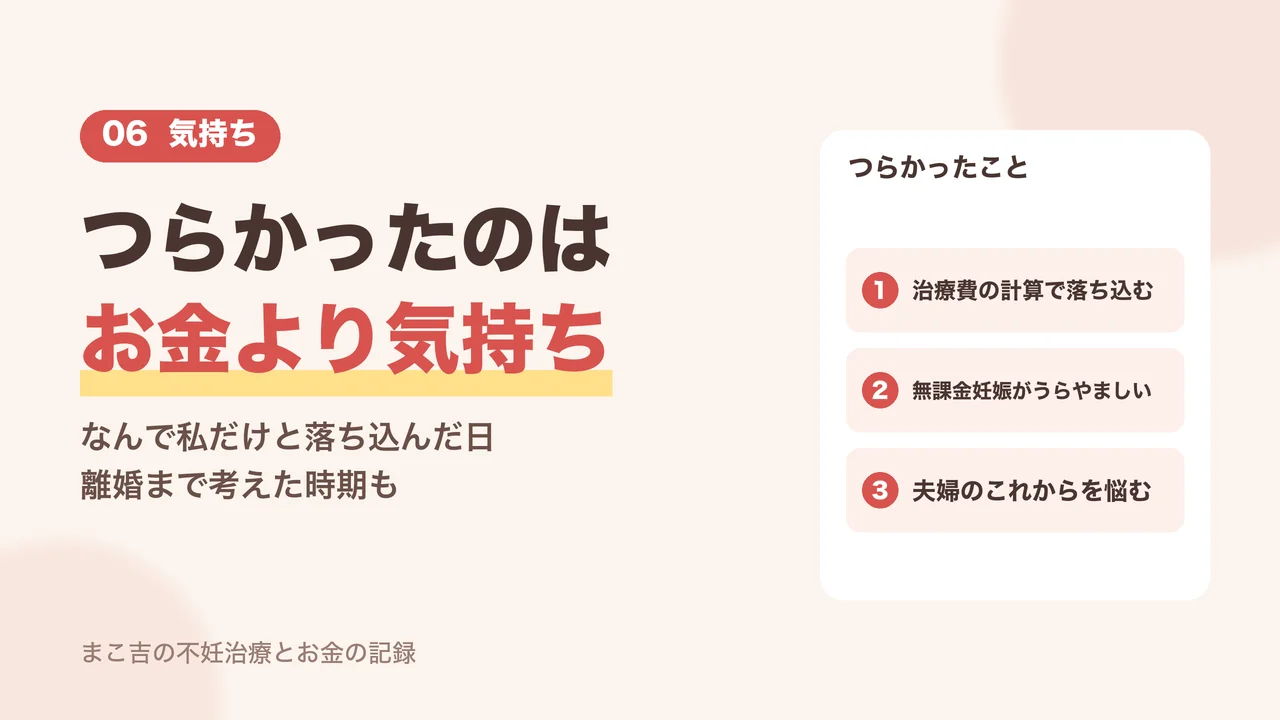
振り返ると、貯金が減ること自体はあまり気になりませんでした。
それよりつらかったのは、お金以外の気持ちの面です。
同じように悩んでいる人に向けて、正直な気持ちを書きます。
- 貯金の取り崩し:気にしなかった
- つらかったこと:なんで私だけという気持ち
- 一番悩んだこと:夫婦のこれから
お金の準備と同じくらい、気持ちの準備も大切だと感じています。
気にしなかった貯金の取り崩し
第一子の治療で共有の貯金がなくなったときも、ほとんど気にしていませんでした。
夫婦それぞれに個人の貯金があることを、お互いにわかっていたからです。
お金の不安より、気持ちのつらさのほうがずっと大きかったのです。
治療費の計算で落ち込んだ日
治療にかかった金額を計算したとき、なんで私だけと落ち込むことがありました。
多くの人は不妊治療をせずに妊娠・出産しているのに、と思ってしまったのです。
数字を見て落ち込んでしまうのは、あなただけではありません
うらやましかった無課金妊娠
治療をせずに妊娠する、無課金妊娠がうらやましくてつらかった時期があります。
そのころの気持ちはこちらの記事に書きました。
同じ気持ちを抱えている人は、ひとりではありません。
離婚まで考えた時期
第一子の治療中には離婚まで考えた時期がありました。
このまま治療を続けても子どもができなかったらと、その先の未来を想像してしまったのです。
その後、第一子を授かり、今は夫婦で2人目の治療を続けています。
貯金の不安を減らす3つの準備
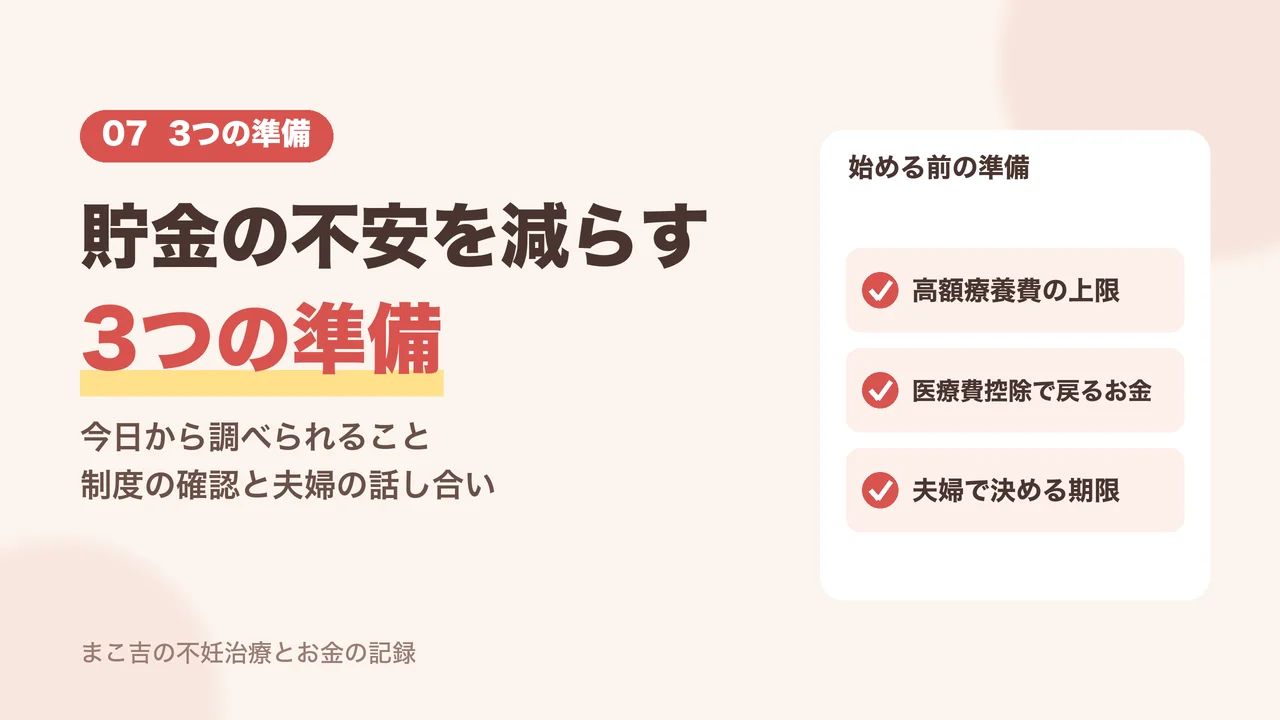
貯金がいくら必要かは、使える制度や夫婦の考え方によっても変わるものです。
治療を始める前に3つの準備をしておくと不安を減らせます。
どれも今日から調べられることばかりです。
- 高額療養費の上限の確認
- 医療費控除で戻るお金の確認
- 夫婦で決める治療の期限
1つずつ紹介します。
高額療養費の上限の確認
保険適用の治療なら、自分の高額療養費の上限を確認しておきましょう。
上限を超えた分はあとから戻ってくるので、実際の負担がわかり、準備する金額の目安になります。
加入している健康保険によっては、付加給付で負担がさらに軽くなることもあるので、健康保険のホームページも見てみてください。
医療費控除で戻るお金の確認
不妊治療の費用は医療費控除の対象です。
確定申告をすると、払った所得税の一部が戻り、翌年の住民税も安くなります。
私が4年分をまとめて申告したやり方は、こちらの記事で紹介しています。
夫婦で決める治療の期限
お金の不安を減らすには、いつまで続けるかを夫婦で決めておくことも大切です。
我が家は予算の上限を決めず、40歳までという期限で決めました。
期限が決まると、それまでにかかる費用の見通しも立てやすくなります。
不妊治療の貯金のよくある質問
ここでは不妊治療の貯金についてよくある疑問をまとめました。
制度や費用は住んでいる地域や加入している健康保険によって違うことがあります。
私の体験もあわせて紹介しますので、参考にしてください。
貯金が少ないときの治療の始め方
貯金が少ない人は保険適用の治療から始めるのがひとつの方法です。
保険適用なら高額療養費の上限があるため、1ヶ月の負担をおさえられます。
私も共有の貯金が約150万円のころに治療を始めました。
体外受精1回の自己負担額
私の体外受精1回の費用は、保険適用で約24万円、自費で約70万円でした。
保険適用の金額は約9万円の先進医療の費用をふくめたものです。
明細はこちらの記事で公開しています。
保険の回数を使い切った後の費用
保険で受けられる胚移植の回数を使い切ると、その後の治療はすべて自費になります。
回数の上限は治療を始めたときの年齢で決まり、40歳未満なら子ども1人につき6回、40歳以上43歳未満なら3回までです。
自費になったあとの費用は、こちらの記事で紹介しています。
治療費の夫婦での分け方
治療費の分け方は折半、収入に応じた分担、1つの口座から払う方法の3つが主なものです。
我が家は第一子が生まれてから給与を1つの口座にまとめ、そこから治療費を払っています。
くわしくはこちらの記事をご覧ください。
住んでいる地域の助成金
自治体によっては、不妊治療や先進医療の費用を助成しているところがあります。
私が住んでいる市には助成がありませんでしたが、地域によって内容は大きく違います。
お住まいの自治体のホームページで、一度確認してみてください。
治療中に貯金を続ける方法
私は第一子が生まれてから、治療をしながらでも年300万〜400万円を貯金できていました。
夫婦の給与を1つの口座にまとめ、家計簿で毎月の支出を確かめてきたことが大きかったと思います。
2024年の貯蓄額と目標は、こちらの記事で公開しました。
不妊治療の貯金のまとめ
不妊治療の貯金はまずは1周期分あれば始められると私は考えています。
治療を始めたときの共有の貯金は約150万円でしたが、5年で約1,000万円の治療費を払いながら、今は共有の貯金が約5,000万円になりました。
- 貯金の目安:まずは1周期分
- 保険適用:高額療養費の上限の2ヶ月分
- 5年の治療費:約1,000万円
- 第二子の治療:給与とボーナスで支払い
- 大切にしたこと:お金より時間
迷っている時間があるなら、早めに1歩を踏み出してみてください。
私も迷っていたときに、SNSで背中を押してもらいました。
- 高額療養費の上限の確認
- 1周期分のお金の準備
- 夫婦での期限の話し合い
不妊治療に5年でかかったお金の総額は、こちらの記事で公開しています。
今度はこの記事が、あなたの背中をそっと押せたらうれしいです。
コメント