不妊治療の費用を払いながら、貯金なんてできるのかと不安になっていませんか。
採卵や移植が続くと毎月の支払いが大きくなり、貯金が減っていく一方に感じますよね。
家計簿をつけても治療費の波が大きすぎて、予算どおりにいかない人も多いと思います。
- 治療費で減っていく貯金
- 予算どおりにいかない家計
- あきらめがちな旅行や楽しみ
- 夫と話しにくいお金のこと

治療費を払いながら、貯金なんてできるのかな

我が家は治療中も年300万〜400万円を貯金できていました
この記事では不妊治療を5年続けている私が、治療費を払いながら貯金してきた家計管理を紹介します。
先取り貯金をしない、治療費の予算を決めないなど、よくある節約術とは違うところもありますが、まねしやすい工夫もまとめました。
読み終わるころには自分の家計で治療費と貯金を両立するヒントが見つかるはずです。
不妊治療中でも貯金はできる
不妊治療をしながらでも、貯金はできます。
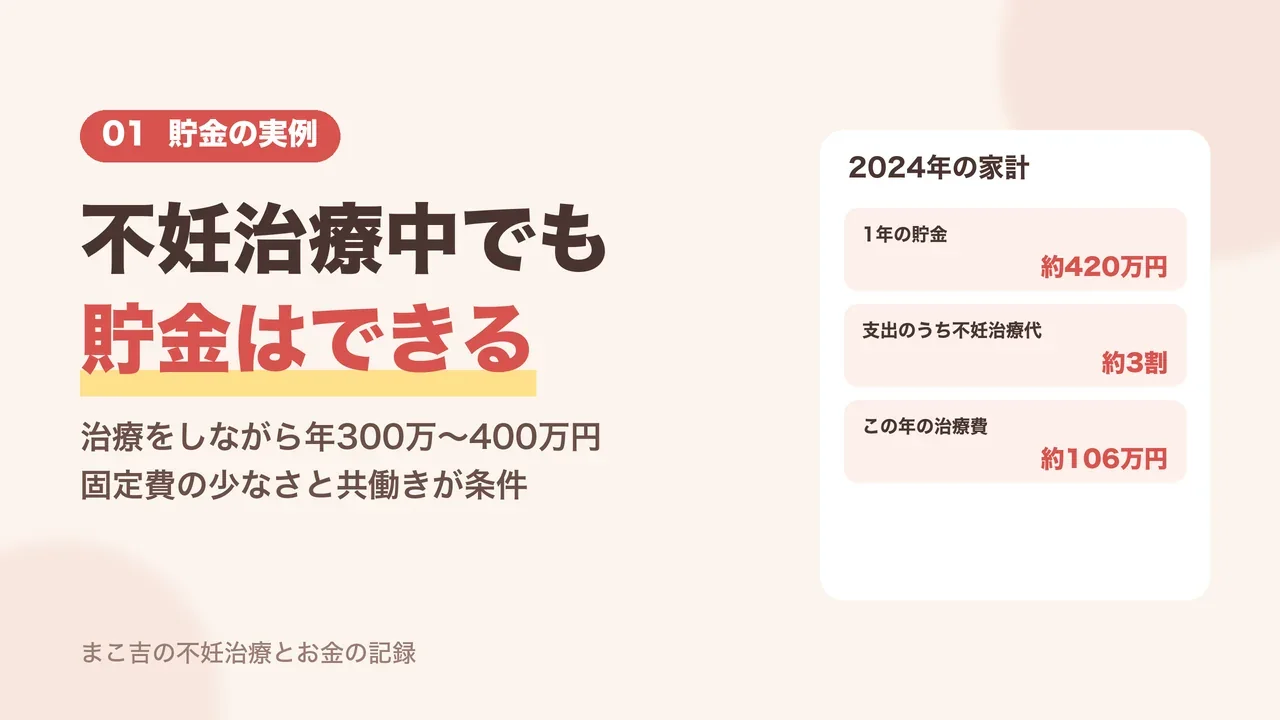
我が家は第一子が生まれてから、治療を続けながら年300万〜400万円を貯金してきました。
ただし、それができたのは我が家の条件がそろっていたからでもあります。
- 貯金:年300万〜400万円
- 治療費:支出の約3割(2024年)
- 条件:少ない固定費と共働き
まずは我が家の貯金と治療費の実際を紹介します。
治療中も年300万〜400万円の貯金
2024年は1年で約420万円を貯金できました。
この年もほぼ毎月採卵をしていて、治療費がかかり続けていた時期です。
2024年の貯蓄額と目標は、こちらの記事で公開しています。
支出の約3割が不妊治療代
2024年の家計簿を見ると、支出の約3割が不妊治療代でした。
この年の治療費は約106万円で、保険適用の治療が中心です。
自費になった2025年からは治療費がさらに増えていて、年ごとの金額はこちらの記事にまとめました。
貯金できた我が家の条件
貯金を続けられたのは、固定費が少なく、夫婦ともにフルタイムで働いていたからです。
どちらかが欠けていたら、同じようには貯められなかったと思います。
この記事のやり方はすべての家庭に合うとは限らないので、自分の家計に合うところを取り入れてみてください。
給与を1つにまとめた家計管理
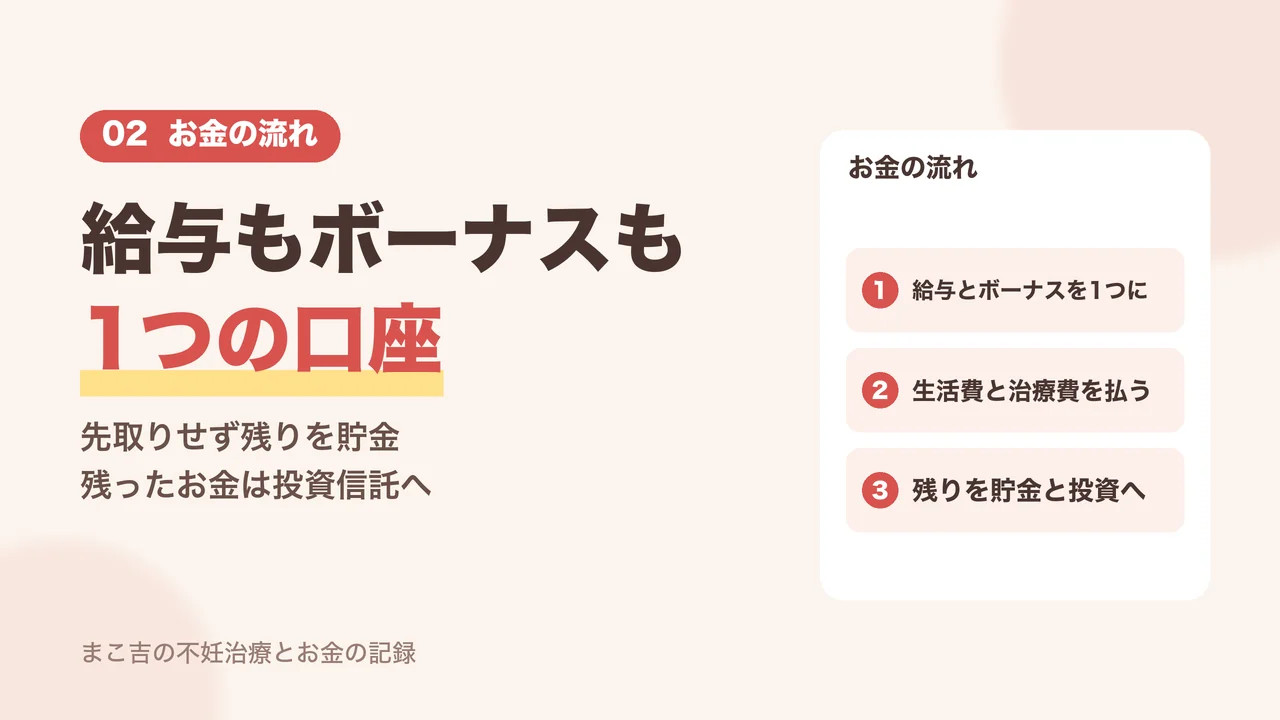
我が家の家計管理の土台は、夫婦の給与を1つの口座にまとめていることです。
第一子が生まれてからは、給与もボーナスもすべて同じ口座に入れています。
お金の流れがシンプルなので、治療費がいくらかかっても家計全体で受け止められます。
- 給与とボーナス:1つの口座
- 貯金:生活費と治療費の残り
- 投資:残ったお金で投資信託
ここからは、お金の流れを順番に見ていきましょう。
給与もボーナスも1つの口座
結婚してしばらくは財布が別でしたが、第一子の誕生をきっかけに夫婦の給与を1つの口座にまとめました。
ボーナスも分けずに同じ口座に入れ、1つの家計として管理しています。
まとめたきっかけや夫の反応は、こちらの記事に書いています。
先取りしない残りの貯金
我が家は先取り貯金をしていません。
生活費と治療費を払って、残ったお金を貯金にしてきました。
もともと固定費が少なく、私自身もおしゃれや高級なものにあまり興味がないので、残ったお金がそのまま貯まっていった形です。
残ったお金で買った投資信託
新NISAが始まる前は、毎月残ったお金で投資信託を買っていました。
使わないお金は現金のまま置かず、投資にまわすというのが夫の考えです。
どの商品に投資するかは家庭によって違うので、ここでは我が家のやり方として紹介しています。
治療費は月ではなく年で見る
治療費は月によって金額が大きく変わります。
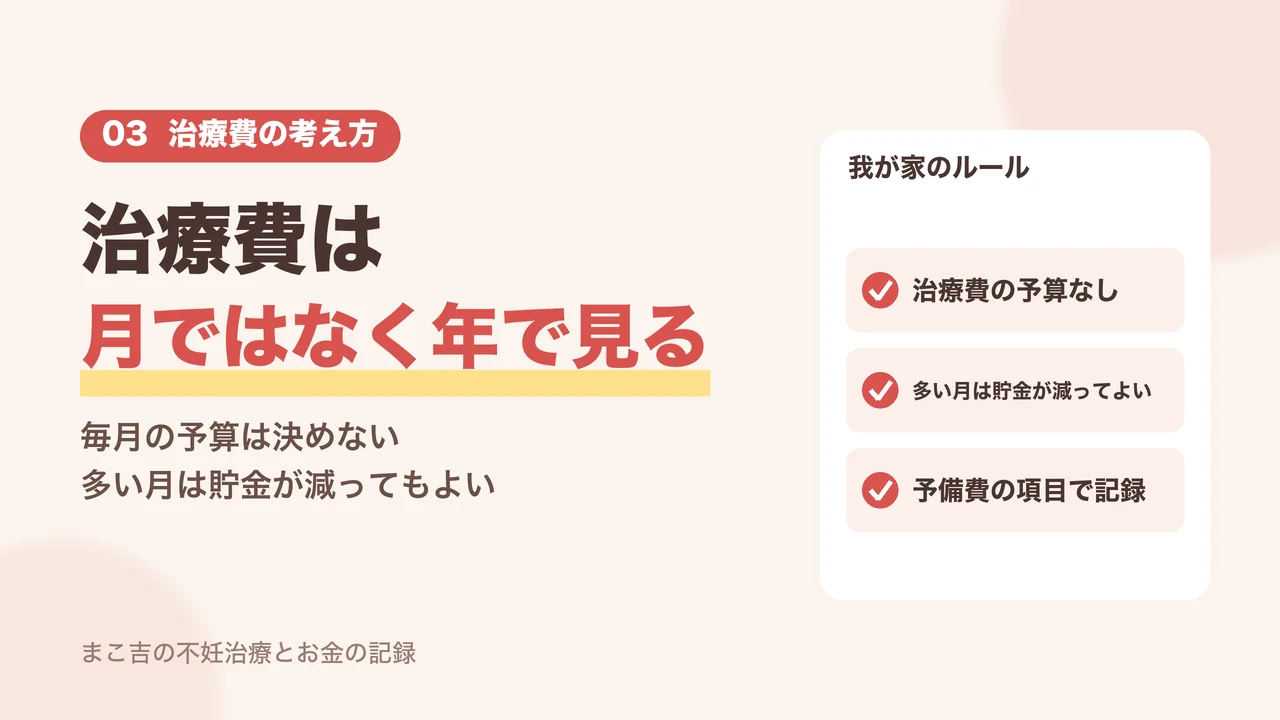
そこで我が家は、治療費を月ではなく1年単位で見るようにしてきました。
毎月の支払いに一喜一憂しないための考え方です。
- 治療費の予算:決めない
- 多い月:貯金が減ってもよい
- 記録:家計簿の予備費
具体的にどうしていたかを紹介します。
決めなかった治療費の予算
治療費は毎月の予算を決めていません。
かかった分をそのまま払ってきました。
予算の上限ではなく、40歳までという期限で決めていたからです(期限を決めた理由はこちらの記事)。
貯金が減ってもよい月
採卵が重なって治療費が多い月は、その月は貯金が減ってもよいことにしました。
1ヶ月だけ見ると赤字でも、1年で見て貯金が残っていれば大丈夫と考えています。
毎月の数字に振り回されないための、我が家なりのルールです。
家計簿の予備費で記録する治療費
家計簿では治療費を予備費の項目にまとめて、不妊治療代として記録しています。
生活費と分けておくと、1年でいくらかかったかがすぐにわかります。
医療費控除の申告でもこの記録が役に立ちました(こちらの記事)。
もともと少なかった固定費
治療中に固定費を大きく見直したことはありません。
見直さなくてすんだのは、もともと固定費が少なかったからです。
治療が始まると忙しくなるので、固定費は治療の前に整えておくのがおすすめです。
- スマホ:もともと格安スマホ
- 保険:生命保険は最低限
- 家賃:給料から天引き
我が家の固定費を紹介します。
格安スマホの通信費
スマホはもともと格安スマホを使っていました。
毎月かかるお金なので、少しの差でも1年で見ると大きくなります。
今のプランを見直すだけで、毎月の支払いが下がることもあります。
最低限の生命保険
生命保険は最低限しか入っていません。
民間の医療保険にも入っていないので、保険料の負担は小さいほうです。
医療保険に入っている人は、不妊治療で給付金が出ることもあるので、保障の内容を一度確認してみてください。
治療の前に整えたい固定費
固定費は一度見直せば効果がずっと続くお金です。
治療が始まると、通院や仕事の調整で見直す余裕はなかなか持てません。
これから治療を始める人は、スマホや保険、サブスクなどを先に見直しておくと安心です。
治療中も削らなかったお金
治療費のために生活の中で削ったものや我慢したものはありません。
あえて言えば、我慢したのは仕事を辞めることくらいです。
治療中でも家族の楽しみは大切にしてきました。
- 削ったもの:とくになし
- 我慢したこと:仕事を辞めること
- 大切にしたこと:家族の旅行
削らなかったお金とそのための工夫を紹介します。
我慢したのは仕事を辞めること
本音を言えば、仕事を辞めたい気持ちはずっとありました。
それでも、治療費のために働き続けることを選んできたのです。
39歳で辞めると決めたときのお金の確認は、こちらの記事に書いています。
前日までキャンセルできる旅行
旅行は前日までキャンセル料がかからないホテルのプランで予約していました。
採卵や移植の日は直前まで決まらないことが多いからです。
治療中でも旅行をあきらめずにすむので、ぜひ試してみてください。
キャンセルできるプランなら、治療の予定が変わっても安心です
年100万円の特別費
旅行や帰省などは年100万円の特別費として予算を決めています。
息子の誕生日の旅行や、夫の実家への帰省などです。
特別費の決め方はこちらの記事で紹介しています。
家計簿で同じ方向を向く夫婦
治療をしながら貯金を続けられたいちばんのコツは、家計簿を夫婦で共有してきたことです。
家計簿を夫に見てもらうことで、夫婦ともに同じ方向を向くことができました。
お金の話は夫婦の気持ちをつなぐきっかけにもなります。
- 家計簿:夫が一人で精査
- 気持ち:どうして私だけ
- 支え:夫婦の会話と共通の目標
家計簿を通して、夫婦でどう向き合ってきたのかをお伝えしますね。
夫が一人で見る家計簿
家計簿は私がつけて、夫が一人で精査しています。
ルーズリーフに書いた家計簿と領収書を渡して、問題がなければ返してもらいながら話し合う流れです。
夫に見てもらうことが、家計を任せてもらえる信用にもつながっていると感じます。
どうして私だけという気持ち
つらい治療を続けていると、どうして私だけという気持ちが強くなることがあります。
治療をせずに妊娠する人がうらやましくて、つらかった時期もありました(こちらの記事)。
そんなときこそ、夫婦で話すことが大切だと考えています。
共通の目標と夫婦の会話
夫婦に共通の目標があれば、家計管理にも協力してもらいやすくなると思います。
我が家の目標は2人目を授かることと、老後や教育のお金を準備することです。
治療費の話し合いのコツは、こちらの記事でも紹介しています。
新NISAと治療費の両立
治療費がかかる中でも、我が家は新NISAを続けてきました。
新NISAには毎月の給与からではなく、手元にあった現金や投資信託を入れています。
治療費と投資のお金を分けて考えることで、どちらもあきらめずにすんでいます。
- 新NISA:手元の現金で入れる
- 4年目と5年目:特定口座の投資信託から
- 失敗:取り崩しの計算ミス
ここでの投資の話は我が家のやり方で、特定の商品をすすめるものではありません。
手元の現金で埋める新NISA
新NISAはある程度持っていた現金を使って枠を埋めてきました。
毎月の家計から無理に投資のお金を出しているわけではありません。
年の初めにまとめて投資したときのことは、こちらの記事に書いています。
投資信託から移す4年目と5年目
新NISAの4年目と5年目の分は、特定口座で持っている投資信託を解約して入れる予定です。
この投資信託は新NISAが始まる前に毎月残ったお金で買っていたものです。
現金を新しく用意しなくても枠を埋められるので、毎月の家計への負担はありません。
失敗した投資信託の取り崩し
家計管理で大きな失敗はありませんが、投資信託を取り崩すときの計算を間違えたことはあります。
税金がかかるのは利益の分だけなのに、元本までふくめて計算してしまったのです。
くわしくはこちらの記事に書いています。
不妊治療中の貯金のよくある質問
ここでは不妊治療中の貯金や家計管理についてよくある疑問をまとめました。
家計の状況は家庭ごとに違うので、自分の家計に合うところを取り入れてください。
私の体験もあわせて紹介します。
治療を始める前の貯金の目安
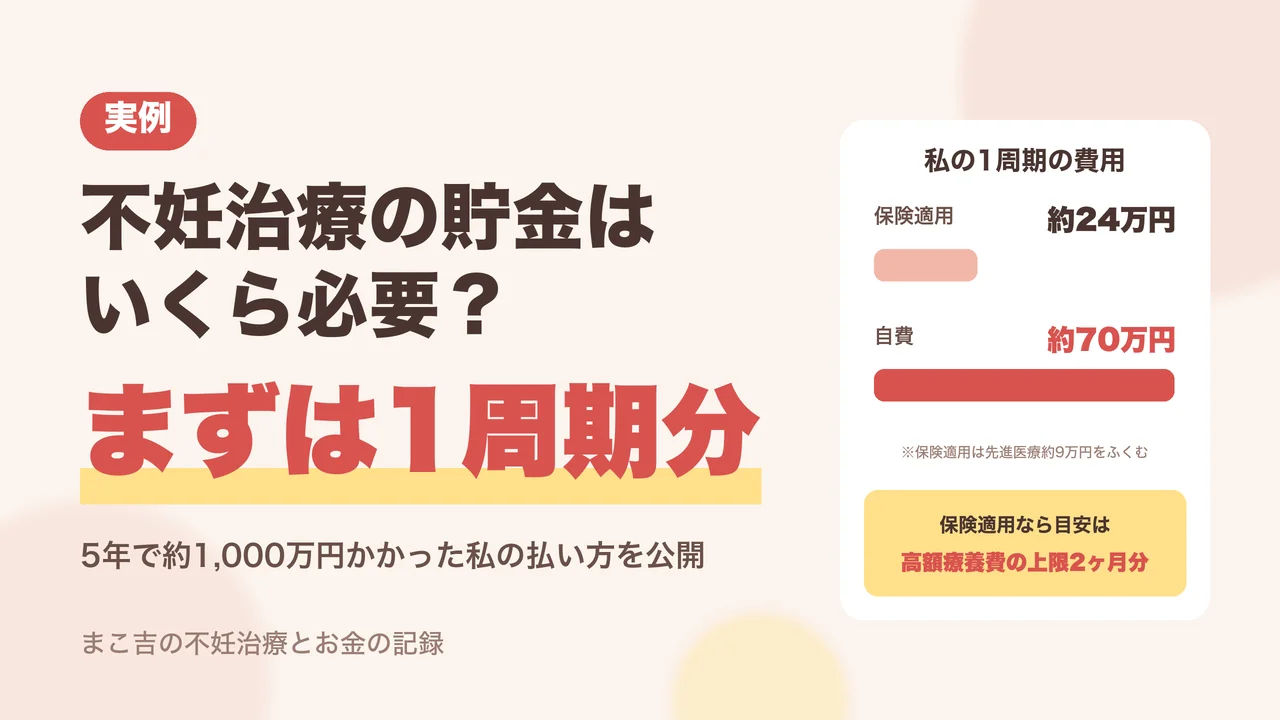
私の考えはまずは1周期分のお金があれば治療を始めてほしいということです。
保険適用なら、高額療養費の上限の2ヶ月分がひとつの目安になります。
くわしくはこちらの記事をご覧ください。
先取り貯金をしないときの注意点
先取り貯金をしない方法は、使い過ぎないことが前提になります。
お金があるだけ使ってしまうタイプの人は、先取り貯金のほうが貯まりやすいでしょう。
我が家は固定費が少なく、家計簿で毎月の支出を確かめていたので、残りを貯金する方法でも続けられました。
治療費の夫婦での分け方
治療費の分け方は折半、収入に応じた分担、1つの口座から払う方法の3つが主なものです。
我が家は1つの口座から払っています。
それぞれの方法はこちらの記事でくわしく紹介しています。
医療費控除で戻るお金
不妊治療の費用は医療費控除の対象です。
確定申告をすると、払った所得税の一部が戻り、翌年の住民税も安くなります。
私が4年分をまとめて申告したやり方は、こちらの記事にまとめました。
仕事を辞めた後の家計
私が仕事を辞めたあとも、口座の分け方や家計簿のつけ方は変えていません。
治療費は退職金でまかなっています。
辞める前に確かめたお金のことは、こちらの記事で紹介しました。
家計簿を続けるコツ
家計簿を続けるコツは誰かに見てもらうことだと思います。
私は約8年家計簿を夫に精査してもらってきました。
見てもらう人がいると、毎月きちんとまとめる習慣が自然と身につきます。
不妊治療中の家計管理のまとめ
不妊治療中でも家計の仕組みを整えれば貯金は続けられます。
我が家は給与を1つにまとめ、治療費は年で見て、家計簿を夫婦で共有することで、年300万〜400万円を貯金してきました。
- 給与もボーナスも1つの口座
- 治療費は月ではなく年で見る
- 固定費は治療の前に整える
- 旅行はキャンセルできるプランで
- 家計簿で夫婦が同じ方向を向く
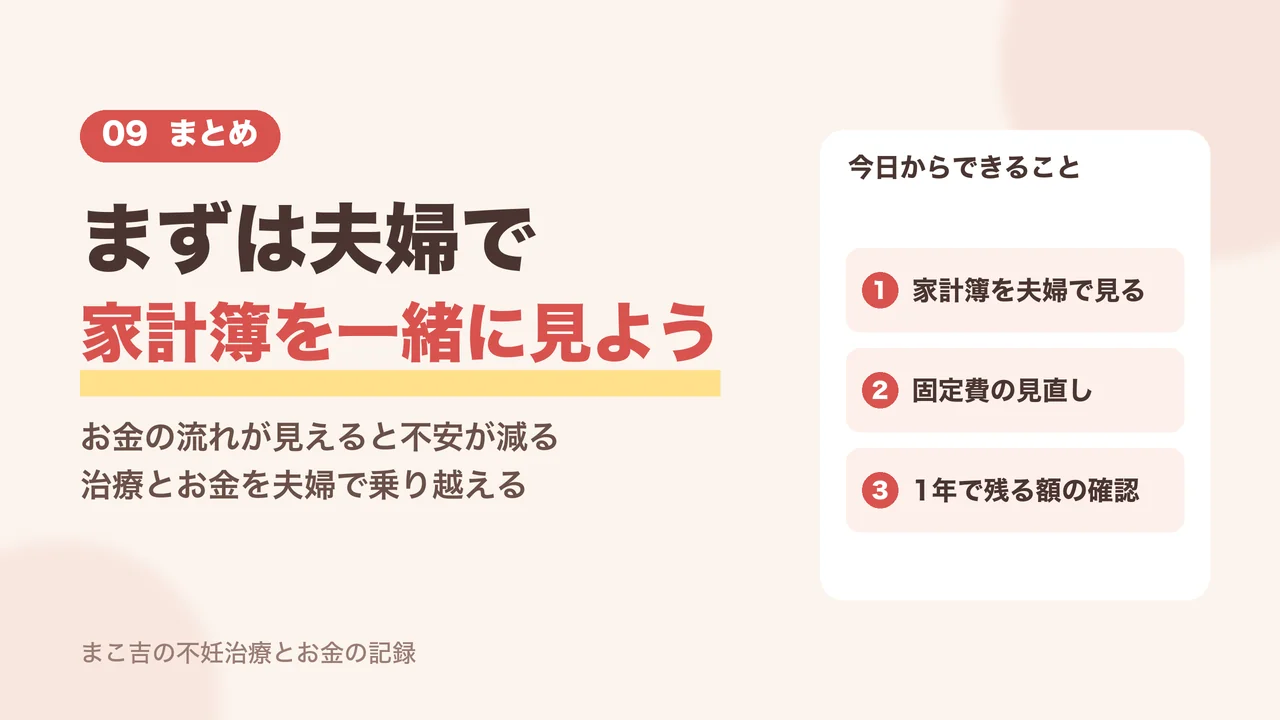
まずは夫婦で家計簿を一緒に見るところから始めてみてください。
お金の流れが見えると、治療費への不安も少しずつ小さくなるはずです。
- 家計簿を夫婦で見る
- 固定費の見直し
- 1年でいくら残るかの確認
不妊治療に5年でかかったお金の総額は、こちらの記事で公開しています。
治療とお金の両方を夫婦で一緒に乗り越えていきましょう。
コメント